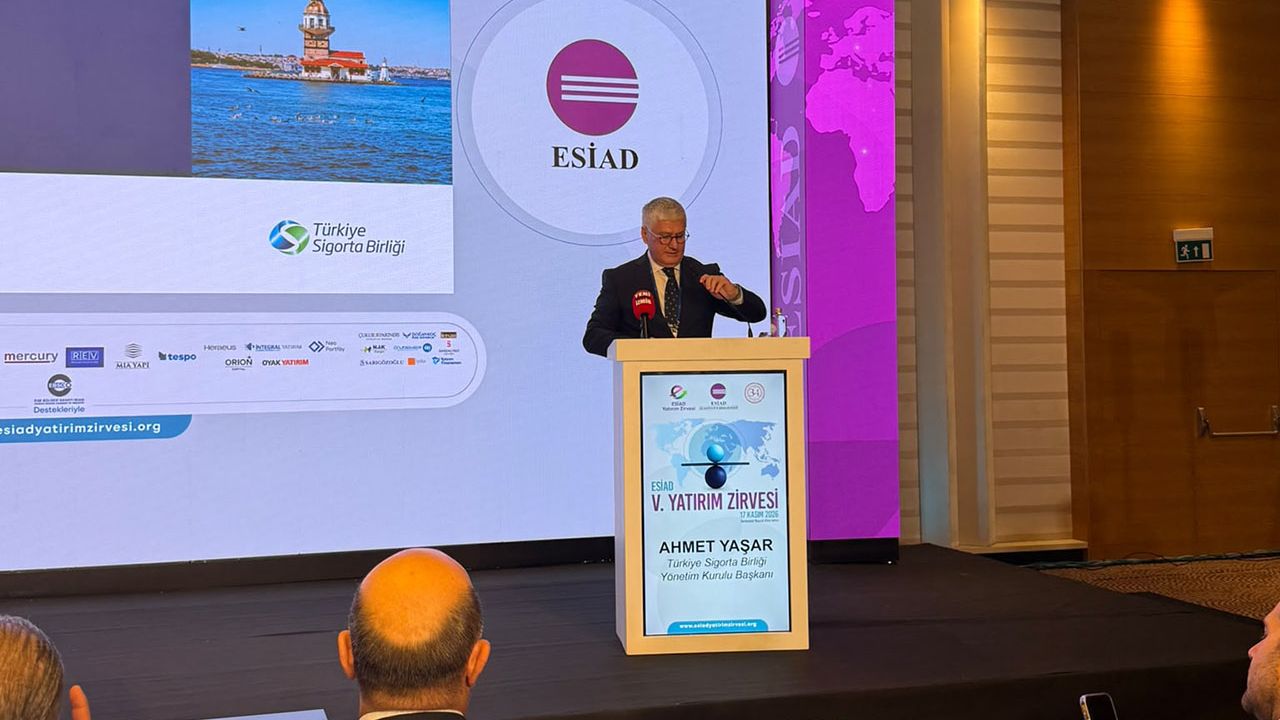
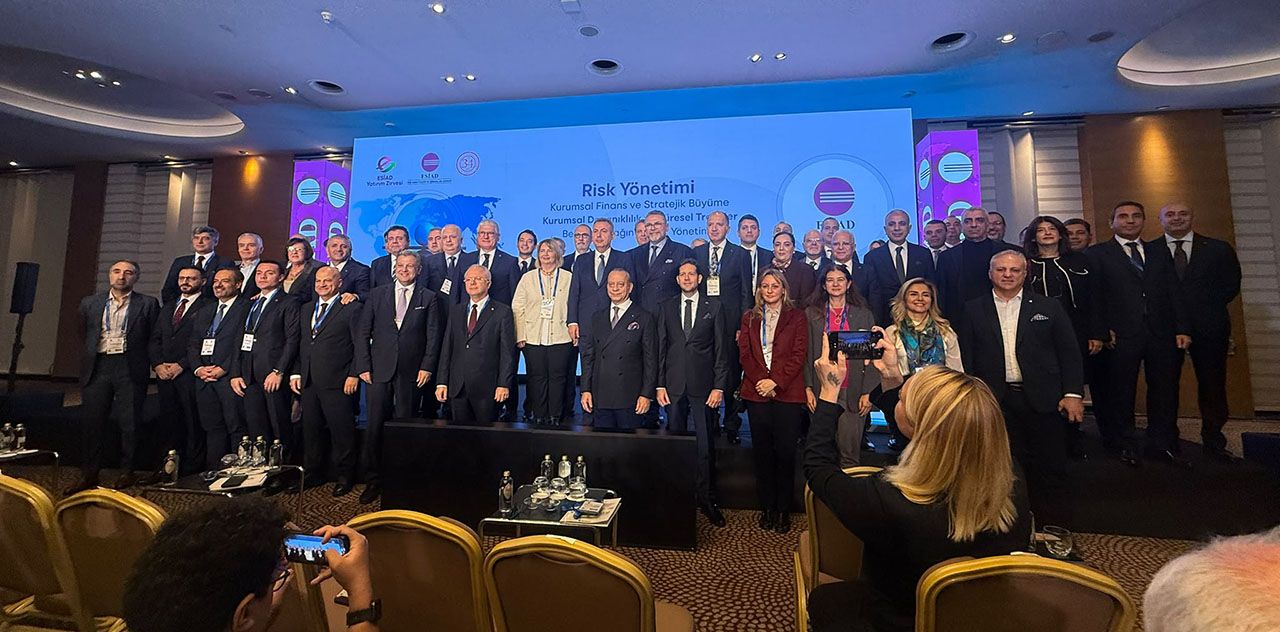
Ege Sanayicileri ve İş İnsanları Derneği (ESİAD) tarafından düzenlenen ESİAD V. Yatırım Zirvesi’nde konuşan Türkiye Sigorta Birliği (TSB) Başkanı Ahmet Yaşar, üretimin, ticaretin ve girişimciliğin güçlü merkezlerinden İzmir’de buluşmaktan memnuniyet duyduğunu belirterek, “Bir yatırım zirvesinde doğal olarak fırsatları, sermayeyi, teknolojiyi ve büyümeyi konuşuyoruz. Ben bugün bunların geleceğini belirleyen bir başka başlığa, risk yönetimine odaklanmak istiyorum. Bir yatırımın başarısını, yıllar boyunca üretmeye, istihdam sağlamaya ve değer oluşturmaya devam edebilmesiyle ölçmeliyiz” dedi.
Bir fabrikada hasar gören makinenin yenilenebileceğini, ancak üretimin durduğu dönemde kaybedilen müşteriyi, aksayan ihracat bağlantısını ve bozulan nakit akışını telafi etmenin her zaman kolay olmadığını belirten Yaşar, “Riskler birbirini etkiliyor. Jeopolitik gerilimler lojistiği, siber saldırılar üretimi, iklim olayları tarımı ve sanayiyi, demografik değişim ise hem iş gücünü hem tasarrufları etkiliyor. Bir alanda başlayan sorun başka alanlarda büyüyebiliyor.
Örneğin, bir işletmenin kendi tesisinde hiç hasar oluşmayabilir. Fakat temel girdisini sağlayan tedarikçi üretimi durdurduğunda, o işletme de siparişlerini karşılayamaz. İşte toplam risk yaklaşımı bize bu karşılıklı bağımlılıkları görmeyi öğretir.
Bu nedenle riskleri birbirleriyle bağlantıları içinde ele almalıyız. Yönetim kurullarının risk değerlendirmesi fabrikanın kapısında bitmemeli; tedarikçiyi, müşteriyi, çalışanları, finansman yapısını ve faaliyet sürekliliğini de kapsamalıdır. Sigortacılık, ekonomik ve toplumsal dayanıklılığın olmazsa olmaz, vazgeçilmez temel yapı taşıdır. Riskin ölçülmesine, azaltılmasına, paylaşılmasına ve kayıp sonrasında ekonomik hayatın yeniden işlemesine katkı sunar. Yatırımı, üretimi, çalışanların emeğini ve ailelerin birikimini koruyan bu yapının, karar süreçlerinde hak ettiği yeri alması gerekiyor” diye konuştu.
Yaşar sözlerini şöyle sürdürdü:
“Sigorta sektörümüzün güçlü bir finansal temele sahip olduğunu da özellikle vurgulamak isterim. 2026 yılının üçüncü çeyreği itibarıyla sektörümüzün aktif büyüklüğü 4,6 trilyon liraya, öz sermayesi 545 milyar liraya ulaşmıştır. Ocak–Ekim 2026 dönemindeki prim üretimi ise 1,2 trilyon lira düzeyindedir.
Bu rakamlar sektörümüzün ölçeğini ve ekonomide üstlendiği güvence işlevini gösteriyor. Güçlü öz sermaye; sağlıklı fiyatlama, yeterli teknik karşılıklar ve etkin reasürans korumasıyla birleştiğinde, sigortalılara verdiğimiz sözleri zor dönemlerde de yerine getirmemizi sağlıyor. Yatırımların sürekliliğine katkı sunan finansal dayanıklılığın temeli de budur.
Sigorta sektörü aynı zamanda Türkiye’nin en büyük kurumsal yatırımcısıdır. Haziran 2026 sonu itibarıyla ekonomiye sağladığımız fon büyüklüğü 3,6 trilyon liraya ulaşmıştır. Bu kaynağın yüzde 25’i kıymetli madenlere endeksli devlet senetlerinde, yüzde 24’ü tahvil ve bonolarda; kalan kısmı ise sermaye piyasası araçları, mevduat ve diğer yatırım araçlarında değerlendiriliyor. Böylece finansal piyasaların derinleşmesine ve yatırımların finansmanına katkı sağlıyoruz.”
“Demografik dönüşüm önümüzdeki dönemin önemli risklerinden”
Önümüzdeki dönemin önemli risklerinden birinin demografik dönüşüm olduğuna dikkat çeken Yaşar, Türkiye’de 65 yaş ve üzeri nüfusun payı 2025 yılında yüzde 11,1’e ulaştı. TÜİK projeksiyonlarına göre bu oranın 2050’de yüzde 23,1’e çıkması bekleniyor. Bu değişim emeklilik sistemini, çalışma yaşamını, sağlık hizmetlerini, konutu ve uzun süreli bakım ihtiyacını birlikte şekillendirecek. Bugün yapılan uzun ömürlü yatırımlar, gelecekte farklı bir çalışan ve müşteri profiline hizmet verecek. Erişilebilir konutlardan yaş dostu teknolojilere, rehabilitasyondan evde destek hizmetlerine kadar yeni yatırım alanları doğacak.
Bir ailenin yaşlı bir ferdinin sürekli bakıma ihtiyaç duyduğunu düşünelim. Giderler artarken aile üyelerinden biri çalışma saatlerini azaltmak zorunda kalabilir. Böylece bakım ihtiyacı, aynı anda gelir ve tasarruf riskine dönüşür. Kamu hizmetlerinin, nitelikli bakım kapasitesinin ve uygun finansman çözümlerinin birlikte geliştirilmesi bu nedenle önemlidir. Uzun süreli bakım sigortası gibi modelleri de geleceğin ihtiyaçlarına cevap verecek biçimde ele almalıyız. Hizmet standartları, bakım personelinin niteliği, kamu desteği ve ailelerin ödeme gücü birlikte değerlendirilmelidir” dedi.
“Sağlık güvencesinde toplumun talebi artıyor”
Güvence, ancak erişilebilir ve sürdürülebilir bir hizmet altyapısıyla anlam kazandığını kaydeden Yaşar, konuşmasını sözlerini şöyle sürdürdü:
Sağlık güvencesinde ise toplumun artan talebini çok net görüyoruz. Tamamlayıcı sağlık sigortasında 2015 yılında yaklaşık 134 bin olan sigortalı sayısı, Ağustos 2026 itibarıyla 5,8 milyona ulaştı. Bu gelişme sevindirici; ancak sürdürülebilirlik için sigortalıların yıllar boyunca güvencelerini sürdürebilmeleri de önemli. Önleyici sağlık hizmetleri, erken teşhis, anlaşılır teminatlar ve öngörülebilir maliyetler üzerinde de birlikte çalışmalıyız. Sağlıkta güçlü bir finansman modeli hem bireyi hem iş gücünü korur.
Demografik dönüşümün bir diğer boyutu uzun vadeli tasarruf ihtiyacıdır. Bireysel Emeklilik Sistemi ve Otomatik Katılım Sistemi, ailelerin geleceğine birikim sağlarken ekonomimizin uzun vadeli kaynak tabanını da güçlendiriyor. Emeklilik Gözetim Merkezi’nin Kasım verilerine göre BES’te katılımcı sayısı yaklaşık 10,4 milyona, OKS’de çalışan sayısı yaklaşık 8 milyona ulaşıyor. İki sistemin toplam fon büyüklüğü ise 2,56 trilyon lira düzeyinde bulunuyor. Bu birikimler ailelerin geleceğini desteklerken ülkemizin uzun vadeli finansman kapasitesini de güçlendiriyor.
Bu birikimler, uygun yatırım araçları ve sağlıklı risk yönetimiyle ekonominin finansmanına katkıda bulunuyor. Ancak fonların büyümesi kadar düzenli tasarrufun sürmesi de önemli. Birikim oluşturmak ve o birikimi beklenmedik kayıplara karşı sigortayla korumak, aynı finansal planlamanın iki tamamlayıcı unsurudur.”
Sibel risklere dikkat
Bir diğer kritik alan siber risklere de değinen Yaşar, “Bugün bir işletmenin üretim yapabilmesi için makine ve enerji kadar veriye de ihtiyacı var. Fiziksel hasar olmadığı hâlde sipariş veya sevkiyat sistemlerinin durması, birkaç saat içinde üretimi ve nakit akışını etkileyebiliyor. Üstelik ortak yazılım veya bulut hizmeti sağlayıcısındaki bir kesinti, çok sayıda işletmeye aynı anda yayılabiliyor.
Bu nedenle siber güvenliği şirket yönetiminin gündeminde ele almalıyız. Yedekleme, erişim kontrolü, çalışan farkındalığı ve test edilmiş iş sürekliliği planları yönetim kurullarının gündeminde olmalı. Siber sigorta ise uygun kapsam ve limitlerle bu hazırlığı destekleyen bir finansal güvence sağlar. Sözleşmelerde veri ihlali, olay müdahalesi, faaliyet kesintisi ve hizmet sağlayıcı kaynaklı risklerin nasıl ele alındığı açıkça değerlendirilmelidir. Çünkü dijital bağımlılıklar arttıkça tek bir olayın çok sayıda işletmeyi etkileme olasılığı da büyüyor” dedi.
“Poliçe bedellerinin ve teminatların düzenli güncellenmesi kritik önem taşıyor.”
İklim riskinin, artık doğrudan yatırım ve bilanço riski olduğunu ifade eden Yaşar, sözlerini şöyle tamamladı:
Ekim ayında İstanbul ve çevre illerde yaşanan şiddetli yağışlar bunun yakın bir örneği. Elimizdeki son derlemeye göre yaklaşık 12 bin 940 dosyada muallak ve ödenen tazminat toplamı 14,67 milyar liraya ulaştı. Bunun yaklaşık 1,47 milyar lirası ödendi. Sigortasız veya eksik sigortalı kayıpların ise işletme sermayesi, hane birikimleri ya da kamu kaynaklarıyla karşılanması gerekiyor. Koruma açığının ekonomik maliyeti burada ortaya çıkıyor. Koruma açığı, sigortası bulunan işletmeler açısından da değerlendirilmelidir.
Güncel varlık değerinin altında teminat alan ya da faaliyet kesintisi riskini dışarıda bırakan işletmeler de ciddi bir açık taşıyabiliyor. Bu nedenle poliçe bedellerinin ve teminatların düzenli güncellenmesi kritik önem taşıyor.
İşte bu nedenle iklim riskini yatırımın en başında değerlendirmeliyiz. Tesisin konumundan su ihtiyacına, yangın önlemlerinden kritik ekipmanın korunmasına kadar atılacak adımlar, hem olası kayıpları hem gelecekteki sigortalanabilirlik sorunlarını azaltabilir.
Bir yatırım planlanırken arazi alınıyor, tesis tasarlanıyor, üretim hattı seçiliyor. Sigorta görüşmesi çoğu zaman bu kararların ardından başlıyor. Oysa risk mühendisi bu masaya çok daha erken oturmalı. Yer seçimi, yangın bölmeleri, elektrik altyapısı ve kritik ekipmanın konumu henüz tasarım aşamasında değerlendirilmeli.”