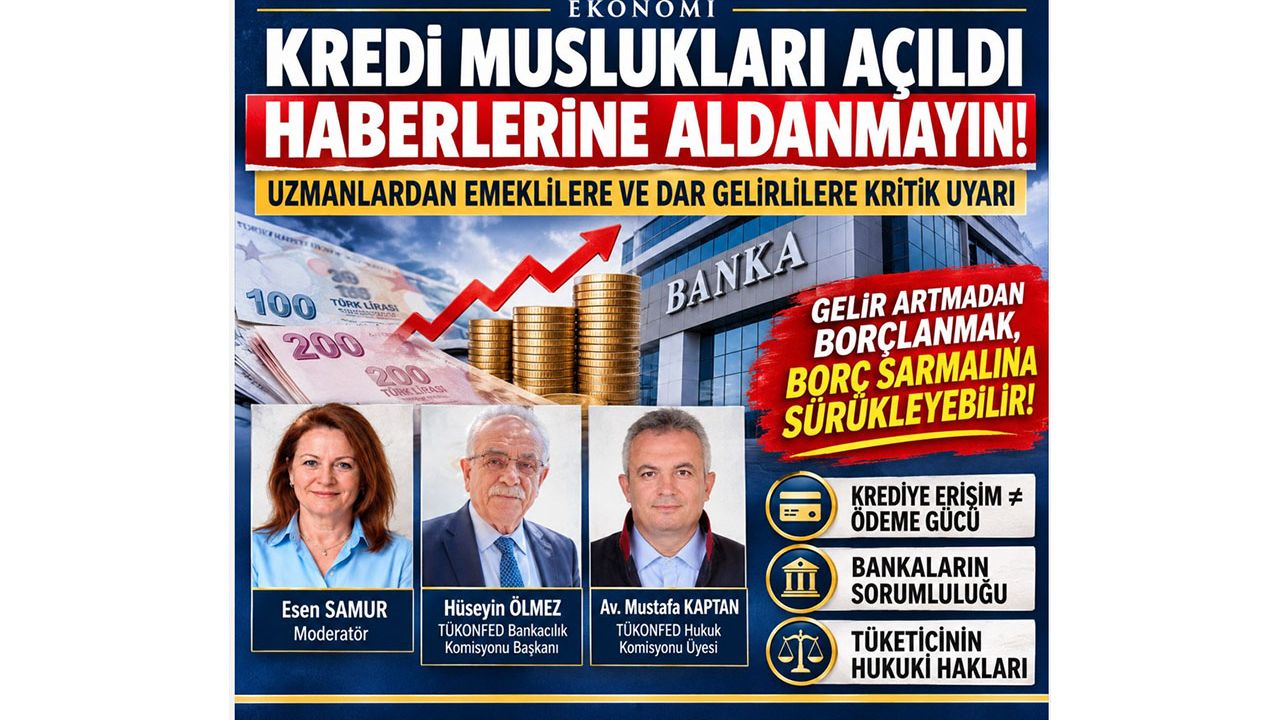
TCMB’nin kredi büyüme sınırlarını yükseltmesi, vatandaşın krediye kolayca ulaşacağı anlamına gelmiyor. TÜKONFED Bankacılık Komisyonu üyeleri, bankaların kredi verme kapasitesi artsa bile vatandaşın ödeme gücü değişmiyorsa yeni kredilerin çözüm değil, daha ağır bir borç yükü yaratabileceği uyarısında bulunuyor.
Türkiye Cumhuriyet Merkez Bankası’nın (TCMB) 11 Kasım 2026’da kredi büyüme sınırlarında yaptığı değişiklik, kredi piyasasına ilişkin yeni tartışmaları beraberinde getirdi. Bazı yayınlarda “kredi kapıları açıldı” algısı oluşturulurken, TÜKONFED Bankacılık Komisyonu üyeleri özellikle emeklileri, dar gelirli vatandaşları ve sabit maaşla geçinenleri kontrolsüz borçlanmaya karşı uyardı.
TÜKONFED Bankacılık Komisyonu Başkanı Hüseyin Ölmez ile Komisyon Üyesi Av. Mustafa Kaptan, Esen Samur’un sunduğu “Banka Sorunları” programında düzenlemenin tüketiciye etkilerini değerlendirdi. Görüşmede krediye erişimin yanı sıra ödeme gücü, bankaların sorumluluğu ve tüketicilerin hukuki hakları ele alındı.
KREDİ LİMİTLERİ ARTTI, VATANDAŞIN ERİŞİMİ KOLAYLAŞTI MI?
Düzenlemeyle bireysel ihtiyaç ve taşıt kredilerinde bankaların kredi büyüme sınırı yüzde 3’ten yüzde 3,5’e, ticari kredilerde ise yüzde 5’ten yüzde 5,5’e yükseltildi. Ancak Hüseyin Ölmez’e göre bu oranlar, vatandaşın bireysel olarak kullanabileceği kredi miktarını doğrudan artırmıyor; bankaların toplam kredi bakiyelerinin ne ölçüde büyüyebileceğini belirliyor.
Dolayısıyla bankaların kredi büyüme sınırının yükselmesi, başvuru yapan herkesin kredi alabileceği anlamına gelmiyor. Kredi notu düşük, geçmiş borçları nedeniyle ödeme güçlüğü yaşayan veya gelirine göre yüksek borç taşıyan tüketicilerin sorunları bu değişiklikle kendiliğinden çözülmeyecek. Krediye ulaşmak ile alınan krediyi geri ödeyebilmek birbirinden farklı iki konu.
ASIL SORUN KREDİ BULAMAMAK DEĞİL, BORÇLARI ÖDEYEMEMEK
Programda öne çıkan temel tespitlerden biri, vatandaşın yaşadığı finansal sorunun doğru tanımlanması gerektiği oldu. Ölmez, krediye ulaşamayan birçok kişinin asıl probleminin kredi limitlerinden çok yetersiz ödeme gücü ve geçmiş borçlar nedeniyle yaşanan finansal puan kaybı olduğunu belirtti.
Özellikle emekliler, dar gelirliler ve sabit maaşlı çalışanlar, eski borçlarını kapatmak için yeniden kredi kullanmaya yönelebiliyor. Ancak gelir aynı oranda artmadığında yeni kredi eski borcu ortadan kaldırmak yerine toplam yükü büyütüyor. Tüketici, borcunu ödeyebilmek için yeniden borçlanmak zorunda kaldığı bir döngüye girebiliyor. Uzmanların uyarısı net: Gelir artmadan borcun artması, finansal çıkmazı derinleştirebilir.
BANKALARIN KREDİ VERİRKENKİ SORUMLULUĞU DA SORGULANMALI
Ölmez, ödeyemeyeceği krediyi kullanan tüketicinin sorumluluğunun sıkça tartışıldığını, ancak krediyi hangi değerlendirmeyle kullandıran bankanın sorumluluğunun aynı ölçüde sorgulanmadığını dile getirdi. Bankaların kredi verirken tüketicinin gelirini, mevcut borçlarını ve geri ödeme kapasitesini gerçekçi biçimde değerlendirmesi gerekiyor.
Kredi satış hedefleri ve ticari kazanç beklentileri, tüketicinin ödeme gücünün önüne geçmemeli. Kredi kullandırma süreçlerinin etkin denetlenmesi ve bankaların sorumluluk mekanizmalarının güçlendirilmesi, tüketicinin korunması açısından önem taşıyor.
KREDİ İÇİN SİGORTA VE EK ÜRÜN DAYATILAMAZ
Programın hukuk bölümünde Av. Mustafa Kaptan, kredi kullanmak isteyen tüketicilerin karşılaşabildiği sigorta dayatmaları, haksız şartlar ve hukuka aykırı ücretlendirmeler konusunda uyarılarda bulundu. 6502 sayılı Tüketicinin Korunması Hakkında Kanun çerçevesindeki değerlendirmede, kredi kullandırılmasının tüketicinin istemediği hayat veya konut sigortası, bireysel emeklilik ya da başka yan ürünleri satın alması şartına bağlanamayacağı vurgulandı. Kredi bağlantılı sigortalarda tüketicinin açık talep ve onayı önem taşıyor.
Programda aktarılan örnekte, nakit ihtiyacıyla bankaya başvuran bir tüketiciye hayat sigortası, ev eşyası sigortası ve BES yaptırması hâlinde kredisinin hemen onaylanabileceği söyleniyor. Uzmanlara göre acil nakit ihtiyacı, zorunlu olmayan ürünlerin satışında baskı aracı hâline getirilmemeli; vatandaş kredi alabilmek için istemediği ek ürünleri kabul etmek zorunda olmadığını bilmeli.
SABİT FAİZLİ KREDİNİN FAİZİ TEK TARAFLI ARTIRILAMAZ
Kaptan, daha önce kullandırılmış sabit faizli kredilerde sonradan yapılan değişikliklere de dikkat çekti. Programdaki değerlendirmeye göre bankalar, TCMB’nin yeni düzenlemelerini veya ekonomik koşullardaki değişiklikleri gerekçe göstererek mevcut sabit faizli tüketici kredisinin faizini tüketici aleyhine tek taraflı artıramaz.
Örnekte, iki yıl önce sabit faizle kredi kullanan emekli bir vatandaşa maliyetlerin arttığı gerekçesiyle taksit tutarının yükseltildiği yönünde SMS gönderiliyor. Kaptan, böyle bir durumla karşılaşan tüketicinin paniğe kapılmadan sözleşmesini incelemesini ve bankaya yazılı itirazda bulunmasını öneriyor. Yeni ekonomik koşullar, mevcut sözleşmeden doğan hakları kendiliğinden ortadan kaldırmıyor.
KART VE EK HESAP LİMİTLERİNDEKİ DÜŞÜŞE DİKKAT
Programda kredi kartı ve kredili mevduat hesabı (KMH) limitlerinin yeterli bilgilendirme yapılmadan düşürülmesi de gündeme geldi. Örnekte 200 bin TL olan kredi kartı ve KMH limitinin 50 bin TL’ye indirilmesinin, tüketicinin mevcut ödeme planını ciddi biçimde etkileyebileceği belirtildi. Özellikle kart ve ek hesap imkânlarıyla borçlarını çevirmeye çalışan kişiler için limit düşüşleri yeni ödeme sorunları yaratabiliyor.
Bankaların limit değişikliklerinde tüketiciyi bilgilendirmesi ve hukuki yükümlülüklerine uyması gerektiğini belirten Kaptan, SMS bildirimlerinin, sözleşmelerin ve hesap hareketlerinin saklanmasını tavsiye etti.
GİZLİ ÜCRETLER VE SİGORTA KESİNTİLERİNİ İNCELEYİN
Dosya inceleme, istihbarat ve kredi tahsis ücretleri, ipotek masrafları, kredi bağlantılı sigorta primleri ve sözleşmede açıkça belirtilmeyen ek kesintiler de tüketicilerin dikkat etmesi gereken başlıklar arasında. Kaptan, talep edilen masrafların mevzuata uygun, gerekli ve belgelendirilebilir olması gerektiğini; haksız şart niteliğindeki uygulamaların hukuken tartışılabileceğini ifade etti.
Tüketicilerin yalnızca yeni kredilerini değil, geçmişte yaptırılan sigortaları ve hesaplarından kesilen ücretleri de incelemesi gerekiyor. Hukuka aykırı olduğu düşünülen kesintiler için koşullarına göre tüketici hakem heyetlerine veya yetkili mercilere başvuru yapılabiliyor.
EMEKLİLERE UYARI: HENÜZ ALMADIĞINIZ ZAMMI BUGÜNDEN BORÇLANMAYIN
Ölmez, henüz gerçekleşmemiş maaş artışlarının ve zam beklentilerinin vatandaşları bugünden kredi kullanmaya yönlendirebildiğine dikkat çekti. Özellikle emeklilerin gelecekte alacaklarını düşündükleri zamları kesinleşmiş gelir gibi kabul ederek borçlanması ciddi risk taşıyor. Beklenen artış gerçekleşmez veya tahmin edilenden düşük kalırsa tüketici daha ağır bir borç yüküyle karşılaşabilir.
Bu nedenle borçlanma kararları, gelecekteki gelir beklentilerine değil bugün elde edilen gerçek gelire göre verilmeli. İndirim kampanyaları, taksitli alışverişler ve kredi kartı teşvikleri de ödeme gücü sınırlı vatandaşları daha fazla borçlandırabilir. Kredi kullanmadan önce yalnızca aylık taksite değil; toplam geri ödemeye, faize, sigortaya ve tüm ek masraflara bakılmalı.
UZMANLARDAN ÇÖZÜM ÇAĞRISI: BANKACILIK SİSTEMİ TÜKETİCİYİ KORUMALI
Programda çözüm önerileri de paylaşıldı. Ölmez, Türkiye’nin üretim, istihdam, tarım ve kooperatifçilik alanlarına kaynak ayıran; tüketici finansmanını da dengeli biçimde ele alan bir bankacılık ve kredi politikasına ihtiyaç duyduğunu belirtti. Kredi sisteminin yalnızca tüketim ve borçlanma üzerinden büyümesinin uzun vadede finansal sorunları derinleştirebileceği vurgulandı.
Uzmanlara göre bankalar kredi verirken satış hedeflerinden önce tüketicinin gerçek gelirini ve ödeme kapasitesini esas almalı. Faiz, sigorta, tahsis ücreti ve diğer masraflar açık ve karşılaştırılabilir biçimde sunulmalı; bankaların fonlama maliyetlerindeki düşüşler uygun koşullarda kredi faizlerine yansıtılmalı. Tüketicinin istemediği yan ürünler kredi şartı hâline getirilmemeli, haksız ücretlendirmeler denetlenmeli. Finansal kaynakların üretim, istihdam, tarım ve kooperatifçiliği de desteklemesi gerektiği ifade edildi.
TÜKETİCİLER HAKLARINI NASIL KORUYABİLİR?
Av. Mustafa Kaptan, vatandaşların bankacılık işlemlerinde haklarını öğrenmesi ve hukuka aykırı olduğunu düşündükleri uygulamalara karşı sessiz kalmaması gerektiğini belirtti. Tüketicilere şu hatırlatmalarda bulunuldu:
1. Kredi sözleşmesini ve sözleşme öncesi bilgilendirme formunu dikkatle okuyun.
2. Faiz oranını, toplam geri ödeme tutarını, sigorta primlerini ve bütün ek masrafları karşılaştırın.
3. Açık onayınız olmadan yapılan sigorta işlemlerini inceleyin; gerektiğinde itiraz edin.
4. Sabit faizli kredide tek taraflı faiz veya taksit artışıyla karşılaşırsanız bankaya yazılı başvurun.
5. Kredi kartı ve KMH limit değişikliklerine ilişkin bildirimleri saklayın.
6. Haksız olduğunu düşündüğünüz ücret ve kesintiler için koşullarına göre e-Devlet üzerinden Tüketici Hakem Heyetine başvurun.
7. İhtiyaç kredilerindeki kanuni 14 günlük cayma hakkı başta olmak üzere tüketici haklarınızı öğrenin.
Sözleşme, dekont, hesap ekstresi, SMS ve banka yazışmaları olası uyuşmazlıklarda önemli belgeler olabilir. Bu nedenle bütün kayıtların saklanması gerekiyor.
SON SÖZ: KREDİ ALABİLMEK ZENGİNLEŞMEK DEĞİLDİR
Programın sonunda Esen Samur, kredi büyüme sınırlarındaki artışın krediye erişimin herkes için kolaylaştığı anlamına gelmediğini belirterek vatandaşları temkinli olmaya çağırdı. Uzmanların ortak mesajı ise açık: Bankaların kredi verme kapasitesinin yükselmesi, vatandaşın gelirini veya borç ödeme gücünü artırmıyor.
Bugün borçlanarak karşılanan her ihtiyaç, yarının daha ağır ödeme yüküne dönüşebilir. Özellikle emekliler, dar gelirli aileler ve sabit maaşla geçinenler, henüz gerçekleşmemiş gelir artışlarına güvenerek yeni borçların altına girmemeli. Türkiye’nin ihtiyacı yalnızca daha fazla kredi değil; vatandaşın gelirini koruyabildiği, bankaların sorumluluk aldığı, üretimin desteklendiği ve finansal tüketicinin haklarının etkin biçimde korunduğu bir ekonomik düzen.
UNUTMAYIN: KREDİ BULMAK BAŞARI DEĞİL; ÖDEYEBİLECEĞİNİZ KADAR BORÇLANMAK VE FİNANSAL ÖZGÜRLÜĞÜNÜZÜ KORUMAKTIR.